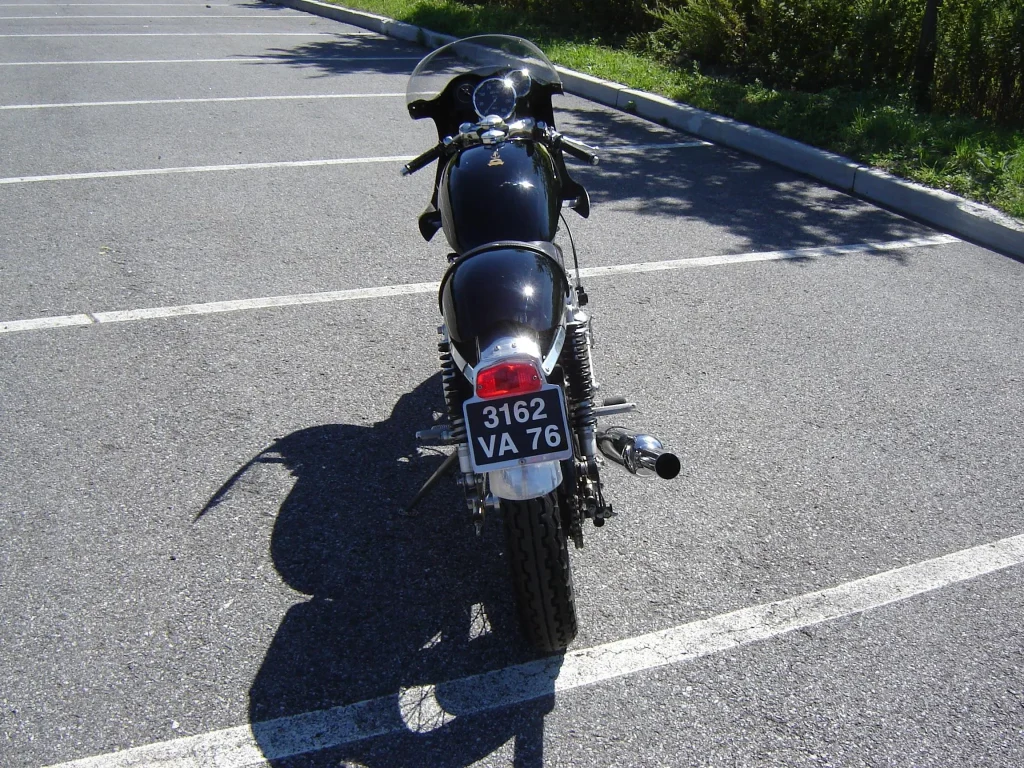
ガレージから完成したばかりのカスタムバイクを公道へ出す瞬間、多くのビルダーは達成感に満ちています。しかし、交差点で対向車が左折してきて衝突した場合、改造車両の保険金請求は純正車両とは異なる扱いを受けることをご存知でしょうか。本記事では、カスタムバイクが事故に遭った際に直面する保険請求の落とし穴について解説します。
詳細情報:改造車両と保険の関係
タンクの塗装、リアセットの調整、クリップオンハンドルの位置決めなど、ビルダーが時間をかけて仕上げたカスタムバイクは、見た目にも走りにも個性が光ります。しかし保険会社にとって、こうした改造箇所は「申告されていないリスク」として扱われることが少なくありません。 多くの保険契約は、購入時やポリシー加入時の車両状態を基準に補償範囲を設定しています。そのため、エンジン、サスペンション、ブレーキシステム、フレーム形状などに手を加えた場合、保険会社が「契約時と異なる車両」と判断し、補償額の減額や請求自体の却下につながるケースが報告されています。特に以下のような改造は査定に大きく影響します。 – エンジンの載せ替えやチューニング – フレーム加工・リジッド化 – ブレーキ・サスペンションの変更 – 排気量や車両区分に関わる改造 事故後の修理費用やパーツ評価額についても、純正パーツを基準に算定されることが多く、カスタムパーツの価値が十分に反映されない点も注意が必要です。
カスタムの見どころ・意義:事前対策がトラブルを防ぐ
カスタムバイクの魅力は、既製品にはない唯一無二の仕上がりにあります。しかし、その価値を守るためには、保険契約時に改造内容を正確に申告し、「モディファイド・バイク保険」など専用の補償プランを検討することが重要です。 一部の保険会社では、改造内容や使用パーツ、施工したビルダー情報を詳細に申告することで、カスタム後の車両価値を適正に評価してくれる商品も存在します。また、万が一のトラブルに備え、改造前後の写真記録、パーツの購入証明、施工内容の明細書を保管しておくことも、スムーズな保険金請求につながります。 こうした準備は、単なる事務作業ではなく、ビルダーが情熱を注いだ一台を正しく守るための重要なプロセスといえます。
まとめ:公道に出す前に確認すべきこと
カスタムバイクを公道で走らせる以上、事故のリスクはゼロにはできません。しかし、保険契約の内容を正確に把握し、改造内容を申告しておくことで、万一の事故の際に適正な補償を受けられる可能性が高まります。愛車の価値を守るためにも、完成後は保険会社への確認を忘れずに行うことをおすすめします。